2023年度软件企业所得税优惠资格核查申报指导(含实操详解、材料模板)


(一)企业自查:
1.确定是否在税收优惠享受期内?(税收优惠享受期是自企业应纳税所得额大于零的第一年开始算连续的五年)
2.享受年度是否满足相应的软件企业条件?
3.根据首次获利年度判别适用新、老政策。(2025年统一按新政策)
(二)汇算清缴
于5月31日前,进行上年度所得税汇算清缴,纳税申报表填写软件企业税收优惠相关表格。(符合条件的软件企业减免企业所得税(填写A107042),选择享受软件企业的两免三减半以后,税务系统就会形成经名单总的一个名单。税务系统将这个名单报省经信厅,由经信厅组织核查小组。)
(三)资格核查
包括网上核查和实地核查;
按照核查通知要求,在截止时间前到“浙江省软件与集成电路公共服务平台”填报提交相关材料(可以下载模板)。请及时关注系统信息,材料不符合要求的,依据退回意见进行修改并及时重新提交,材料线上审查结束后,抽取部分企业开展实地核查。
首先企业应该会在六月底或者七月初的时候,每年收到相应的一个核查通知。一般是区域经信或者主管部门通知到企业。要在截止时间前到浙江省软件与集成电路公共服务平台填报提交相应的一些材料。这个平台上面是有一些材料模板是可以下载,供大家做参考的。依据这些模板,大家准备好材料以后去填报。
提交以后就要等待主管部门进行审查。首先是对材料的一些完整性、符合性进行一些初步的审查。如果有一些材料不齐或者说不符合要求的,那么主管部门会及时退回,同时也会写明退回的意见。到时候企业申报人员要及时关注系统信息,如果有看到退回的,要及时按照要求在一定的时间内及时提交。核查的整个周期一般是在一个月。
浙江省软件与集成电路公共服务平台登录目前共有2个入口:
入口一:通过网址(http://qyhc.zjiip.org.cn)登录平台。

入口二:浙江政务服务网(https://www.zjzwfw.gov.cn)数字经济综合应用-浙企服务-软件税收一键核查-我要核查入口登录平台。

软件企业核查只针对申请享受软件企业所得税优惠政策的企业(没有选择享受软件企业两免三减半这个政策的,是不需要进行核查的)。企业提交的材料必须真实准确、不得弄虚作假。企业应完整准确填报核查材料,材料若不完整或不准确将予以退回修改补充,会影响核查进度和结果。


1、企业经营情况表格中所有单位均为万元;
2、总体情况和软件业务情况表格中填报的数据要跟专项审计和纳税申报表中数据保持一致,数据以专项审计数据为准;
3、企业收入总额包含营业收入、营业外收入、投资收益等,根据企业所得税法第六条规定计算;
4、研发费用总额须按可加计扣除口径归集,须同专项审计数据一致;
5、核心知识产权情况请填写企业拥有的著作权或者专利,须有名称和相应的证书号,缺一不可;
6、企业人员构成情况中数据是汇算清缴年度的月平均数据,要跟专项审计报告人员数据一致。
相关材料(每个附件栏中的附件清单要求只上传单个文件,以2024年填报为例)
1、企业年度纳税申报表:纳税申请表(A000000,A100000,A107042)盖章扫描。表格中的数据须与专项审计数据一致,不一致的请去税务部门修改。
2、主要产品或技术服务列表:按模板填写,要有产品或服务项目名称、知识产权证书号等(盖章扫描)。

3、自主知识产权有效证明文件:至少一个2024年之前的著作权证书(扫描)。(原则上要求2023年12月31日之前取得。)
4、第三方产品测试报告:至少一份2024年之前的软件产品登记或者鉴定测试报告(扫描)。(原则上要求2023年12月31日之前取得。)
5、核心技术说明(技术服务):主营业务仅为技术服务的企业填报,主要介绍企业核心服务或者核心平台,包括服务的主要目标、服务的主要内容、运用什么技术手段实现、收入模式等,3页纸以内(电子版)。
6、职工人员证明材料:按模板提交研发人员、学历结构及其占职工总数比例说明(盖章扫描)至少提供汇算清缴年度12月份社保参保证明(或结算表)。社保参保证明(或结算表)可提交社保部门盖章的原件扫描件,也可提交从政务服务网等拉取的盖有电子章的电子件。委托其他公司代缴社保的,请提供代缴公司出具的员工参保证明、与代缴公司签订的合同、任意一个月的代缴转账凭证及发票。
(1)研发人员、学历结构及其占职工总数比例说明(盖章扫描)


(2)至少提供汇算清缴年度12月份社保参保证明(或结算表)。社保参保证明(或结算表)可提交社保部门盖章的原件扫描件,也可提交从政务服务网等拉取的盖有电子章的电子件。
7、企业财务会计报告:提供年度审计报告和专项审计报告(原件扫描,每页盖事务所公章或审核章),加计扣除审计报告不做要求。如果在年度审计报告中有披露专项审计内容,只提供年度审计报告即可。专项审计必须按照“专项审计报告要求”模板进行,模板中要求披露的数据缺一不可审计依据缺一不可。(下图以2019年之后进入优惠期的专项审计报告要求为例)

8、收入费用情况说明:按模板提供软件产品开发销售及相关信息技术服务(营业)收入列表(Excel)和软件产品开发销售及相关信息技术服务(营业)收入情况说明(盖章扫描),须按照模板要求的格式填写,信息须完整,合同编号没有统一格式,企业自行编写。
注:企业提供的不含税的软件销售(服务)金额至少须达到软件企业要求,如果企业没有开具发票的请提供后台销售或服务清单流水。嵌入式企业开具的发票没有软件收入金额或者收入占比的,请提供第三方证明材料如1-12月企业盖章的增值税纳税申报表和税务退税回执。
(1)软件产品开发销售及相关信息技术服务(营业)收入列表(Excel)

(2)软件产品开发销售及相关信息技术服务(营业)收入情况说明(盖章扫描)

9、软件产品销售合同或技术服务合同:提供收入金额最大的2份合同(不足2份的全部提交)及对应各1 张大额发票。
10、企业开发环境证明材料:
(1)提供办公场地租赁合同(涵盖2023年度)或自有办公房产证明(扫描)
(2)软硬件设施等开发环境证明(包括企业软件开发和信息技术服务支撑环境表)
(3)符合软件工程要求的ISO9000系列或CMM/CMMI等质量管理体系证书或企业相关文件。(第3点2019年之后进入优惠期的核査企业需要。)

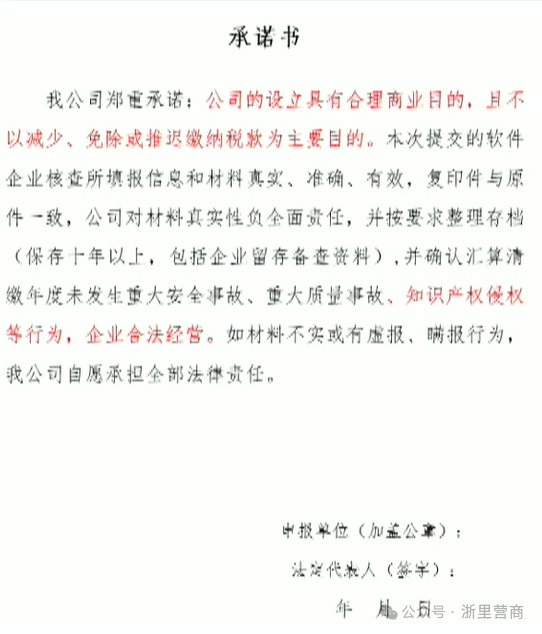
11、有关部门要求的其他材料:按模板提交承诺书(盖章签字扫描)、研究开发费用情况说明(盖章扫描)、营业执照(扫描件)等。